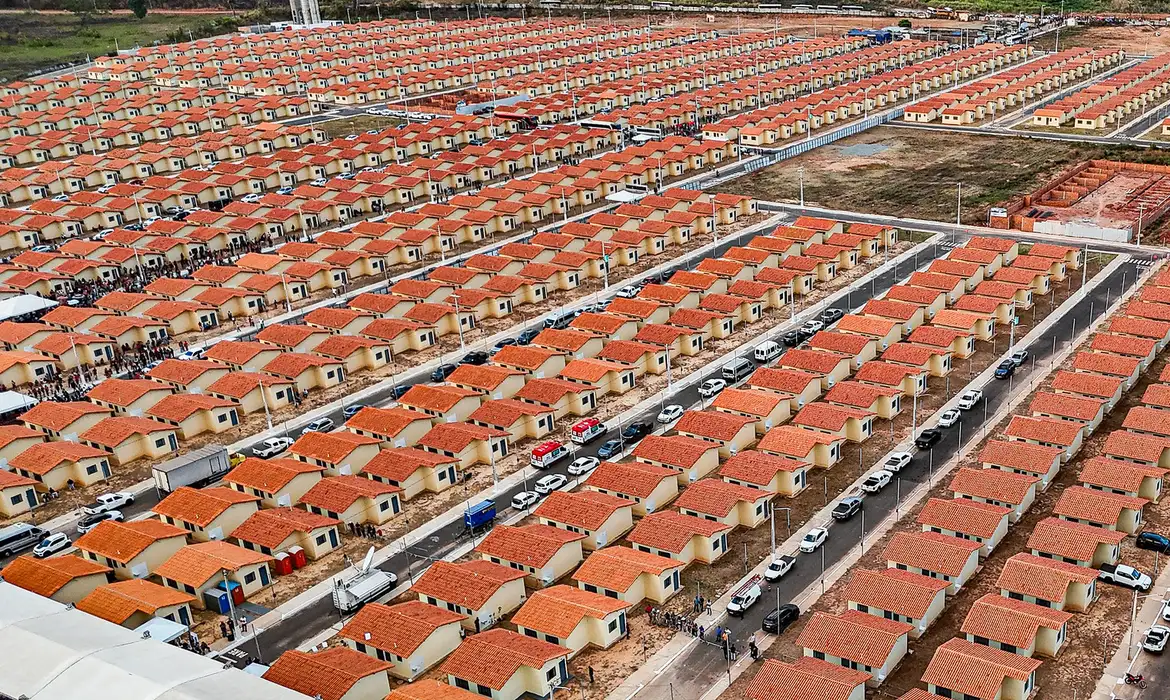
O programa Minha Casa, Minha Vida oferece financiamento com subsídio federal de até R$ 55 mil para famílias que querem comprar o primeiro imóvel. O processo tem sete etapas, da análise da capacidade de pagamento à entrega das chaves, e exige documentos específicos em cada fase.
Podem se inscrever famílias com renda bruta mensal de até R$ 13 mil, desde que nenhum membro tenha imóvel registrado em seu nome nem tenha recebido benefício habitacional similar. A Caixa Econômica Federal aprova o crédito e opera o programa.
Análise de renda e escolha do imóvel
O processo começa pela análise da renda familiar bruta, que define a faixa de renda do solicitante. Esse enquadramento determina o valor do subsídio e as condições de pagamento. Na menor faixa de renda, de até R$ 1.600, o prazo chega a 120 meses, com prestação equivalente a 5% da renda bruta familiar.
Em seguida, o interessado deve escolher um imóvel que atenda aos critérios do programa. A faixa 3 financia imóveis de até R$ 400 mil, e a faixa 4, unidades de até R$ 600 mil. O financiamento pode ser contratado para imóvel novo, usado ou em construção, desde que a unidade esteja em área urbana definida pelo Ministério das Cidades.
O cadastro pode ser feito na Caixa Econômica Federal, no Banco do Brasil, em centros habitacionais municipais, em entidades organizadoras sem fins lucrativos ou em construtoras credenciadas. Não há taxa de cadastramento.
Documentação e aprovação do financiamento
O interessado deve apresentar documentos de identificação (RG e CPF), comprovantes de renda, como contracheques e declaração do imposto de renda, comprovante de residência e carteira de trabalho.
A documentação completa agiliza a aprovação, e depois de receber os documentos, a Caixa analisa o crédito e verifica se o imóvel escolhido atende aos padrões do programa.
Com a aprovação, o beneficiário recebe as condições de pagamento. O prazo chega a 420 meses (35 anos), e os juros variam conforme a faixa de renda. O comprometimento da renda costuma ficar em torno de 30%. O subsídio é aplicado diretamente no cálculo da prestação ou pode compor a entrada.
A Caixa financia até 80% de imóveis novos e 60% de usados no Sul e Sudeste. Nas demais regiões, o limite para imóveis usados permanece em 80%.
Durante este processo, é possível usar o FGTS (Fundo de Garantia do Tempo de Serviço) como entrada ou para amortizar parte da dívida, reduzindo o valor final a ser financiado.
Assinatura do contrato e entrega do imóvel
Depois da aprovação, o beneficiário assina o contrato em cartório, que formaliza a operação. Após o cumprimento das obrigações contratuais e a liberação dos recursos, recebe as chaves e pode ocupar o imóvel.
Além de comprovar renda e não ter imóvel próprio, o participante deve manter bom histórico de crédito e, em alguns casos, residir ou trabalhar na cidade onde pretende comprar o imóvel. O programa oferece segurança jurídica no registro imobiliário, parcelas adaptadas ao orçamento familiar e incentivo para a compra da primeira propriedade.
Quem já financiou um imóvel não pode se inscrever novamente, porque a política é voltada a famílias sem acesso prévio a benefício habitacional similar.
Como se inscrever e avançar até a documentação
- Procure a prefeitura da sua cidade, o governo do seu estado ou uma Entidade Organizadora credenciada pelo Ministério das Cidades
- Realize sua inscrição no Cadastro Habitacional local
- Atualize ou cadastre suas informações no Cadastro Único (CadÚnico). Essa etapa é obrigatória e feita exclusivamente na prefeitura ou no governo do DF
- Aguarde a divulgação da lista de candidatos selecionados pela Caixa após validação de todos os critérios
- Quando selecionado, compareça ao local indicado para apresentar a documentação completa e receber orientações sobre próximos passos